


E-ticaret ödeme yöntemleri, bir çevrim içi mağazanın müşteriden ödeme almak için sunduğu seçeneklerin tamamıdır. Kredi ve banka kartı, ödeme kuruluşu altyapıları, havale ve anlık transfer, kapıda ödeme ve dijital cüzdanlar bu kapsamda yer alır. Alışveriş kredisi ve uluslararası ödeme çözümleri de listeyi tamamlar. Doğru seçenek karması, sepete ürün ekleyen ziyaretçinin satın almayı tamamlayıp tamamlamayacağını doğrudan etkiler.
Birçok e-ticaret sitesi reklama, içeriğe ve ürün fotoğrafına ciddi bütçe ayırırken ödeme adımını teknik bir ayrıntı sayar. Oysa ürüne ikna olan ziyaretçi, ödeme sayfasında aradığı seçeneği bulamazsa satın almaktan vazgeçer. Güvenmediği bir ekran ya da beklemediği bir ek ücret de aynı sonucu doğurur.
Aşağıda yedi ödeme seçeneğini, her birinin avantaj ve sınırlarını karşılaştırıyoruz. Ardından mesafeli satışta ödeme ve iadeye ilişkin yasal çerçeveyi özetliyor, ödeme performansını izlemenize yarayan göstergelere geçiyoruz.
İçindekiler
- E-Ticaret Ödeme Yöntemleri Nedir
- E-Ticaret Ödeme Yöntemleri ve Dönüşüm İlişkisi
- Dönüşümü Etkileyen 7 E-Ticaret Ödeme Yöntemi
- E-Ticaret Ödeme Yöntemlerinin Karşılaştırması
- Yasal Çerçeve: Mesafeli Satışta Ödeme ve İade Kuralları
- Ödeme Sayfasında Sık Yapılan Hatalar
- Ev ve Dekorasyon Perakendesinde Ödeme Kararı
- Ödeme Performansını Ölçmek İçin Göstergeler
- Sıkça Sorulan Sorular
- Kaynaklar
E-Ticaret Ödeme Yöntemleri Nedir
Bir e-ticaret sitesinde ödeme süreci üç katmandan oluşur. İlk katman, müşterinin gördüğü kart, havale, kapıda ödeme ya da cüzdan gibi seçeneklerdir. İkinci katman ise bu seçenekleri arka planda çalıştıran altyapı; banka sanal POS’u ya da lisanslı bir ödeme kuruluşunun hizmeti bu katmanda yer alır. Üçüncü katman güvenlik, iade ve mutabakat süreçlerini kapsar.
Ödeme yöntemi seçimi yalnızca teknik bir karar değildir. Hedef kitlenin alışkanlıkları, ürünün fiyat aralığı ve satışın yurt içine mi yurt dışına mı yapıldığı bu kararı belirler. İşletmenin nakit akışı ihtiyacı da hesaba girer. Örneğin yüksek tutarlı ürün satan bir mağaza ile sık tekrarlanan küçük alışverişlere dayanan bir mağazanın ödeme sayfası aynı kurguya sahip olmamalı.
İşletmeler altyapıyı genellikle sitenin kurulduğu platformla birlikte seçer. Hazır e-ticaret altyapıları belirli ödeme sağlayıcılarıyla entegre gelir, özel yazılımlarda ise entegrasyonu ayrıca planlamak gerekir. Altyapı seçiminden yayına kadar olan süreci e-ticaret sitesi kurma rehberimizde adım adım anlattık.
E-Ticaret Ödeme Yöntemleri ve Dönüşüm İlişkisi
Ödeme sayfası, satış hunisinin en dar noktasıdır. Ziyaretçi bu aşamaya gelene kadar ürünü incelemiş, fiyatı kabul etmiş ve sepetini oluşturmuştur. Bu yüzden burada yaşanan her aksaklık, reklama ve içeriğe harcanan bütçenin sonuca dönüşmemesi anlamına gelir.
Ödeme seçeneklerinin dönüşümü etkilemesinin üç temel nedeni var. Birincisi alışkanlık: müşteri, en çok güvendiği ve en sık kullandığı yöntemi arar. İkincisi güven: tanımadığı bir mağazada kart bilgisini paylaşmak istemeyen müşteri, kapıda ödemeyi ya da tanıdığı bir cüzdanı tercih eder. Üçüncüsü ise bütçe esnekliği; yüksek tutarlı alışverişlerde taksit ya da alışveriş kredisi kararı kolaylaştırır.
Farklı e-ticaret iş modellerinde bu üç etkenin ağırlığı değişir. Pazaryerinde satan bir işletme ödeme altyapısını çoğunlukla pazaryerinden hazır alır. Buna karşılık kendi sitesinden satan marka bütün kararları kendisi verir. İş modelleri arasındaki farkları e-ticaret iş modelleri yazımızda karşılaştırdık.
Dönüşümü Etkileyen 7 E-Ticaret Ödeme Yöntemi
Aşağıdaki yedi seçenek, Türkiye’de çevrim içi satış yapan işletmelerin değerlendirebileceği başlıca e-ticaret ödeme yöntemleridir. Her mağazanın tümünü sunması gerekmez. Hedef kitleye ve ürün yapısına göre bir karma oluşturmak yeterli.
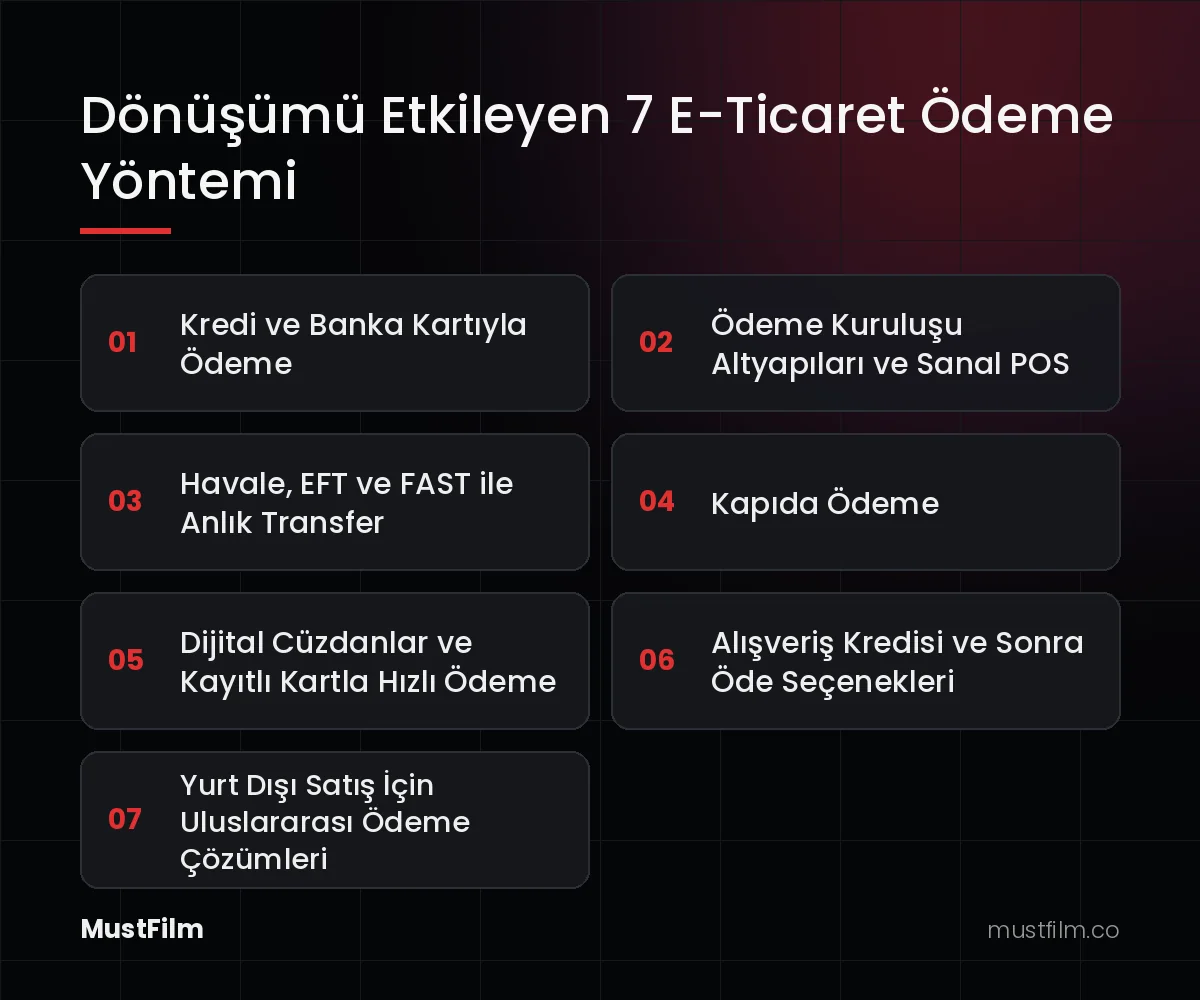
1. Kredi ve Banka Kartıyla Ödeme
Kartla ödeme, çevrim içi alışverişin en yaygın yöntemidir ve çoğu ödeme sayfasının merkezinde yer alır. Müşteri kart bilgilerini girer, banka ya da ödeme kuruluşu işlemi onaylar. Ardından tutar, anlaşmadaki vadeyle mağazanın hesabına geçer. Kredi kartlarındaki taksit imkânı ise yüksek tutarlı ürünlerde önemli bir karar etkenidir.
Kartlı ödemede güvenliğin temel standardı 3-D Secure’dur. EMVCo’nun açıklamasına göre EMV 3-D Secure, kart sahibinin kimliğini doğrulayarak kartın fiziksel olarak bulunmadığı işlemlerde dolandırıcılığı önlemeyi amaçlar. Bu amaçla mağaza ile kartı çıkaran kuruluş işlem, ödeme yöntemi ve cihaz bilgilerini paylaşır. EMVCo, protokolün ikinci sürümünü 2016’da yayımladı ve bu sürüm kullanıcıyı daha az yoran bir doğrulama deneyimi hedefledi.
2. Ödeme Kuruluşu Altyapıları ve Sanal POS
İşletmeler kartlı ödeme almak için ya bir bankayla doğrudan sanal POS anlaşması yapar ya da lisanslı bir ödeme kuruluşunun altyapısını kullanır. Ödeme kuruluşları genellikle hızlı başvuru, kolay entegrasyon ve hazır ödeme sayfası sunar. Ayrıca birden fazla bankanın taksit seçeneklerini tek ekranda gösterirler. Banka sanal POS’u ise yüksek hacimli işletmelere komisyon ve valör konusunda pazarlık alanı açar.
Ödeme hizmeti sağlayıcısı seçerken kuruluşun yetkisini kontrol etmek önemli. Türkiye Cumhuriyet Merkez Bankası, 6493 sayılı Kanun kapsamında faaliyet izni bulunan ödeme kuruluşlarının listesini internet sitesinde yayımlıyor. Liste, her kuruluşun hangi ödeme hizmetleri için yetkili olduğunu da gösteriyor. Anlaşmadan önce bu listeye bakmak, işletmeyi ileride çıkacak sorunlardan korur.
3. Havale, EFT ve FAST ile Anlık Transfer
Banka havalesi ve EFT, özellikle kart kullanmak istemeyen ya da yüksek tutarlı alışveriş yapan müşterilerin hâlâ tercih ettiği yöntemler. İşletme açısından avantajı, kart komisyonu ödememek. Dezavantajı ise ödemeyi elle eşleştirme zorunluluğu ve sipariş onayındaki gecikme.
TCMB’nin açıklamasına göre Merkez Bankası’nın işlettiği FAST sistemi, müşterilere ödeme talimatlarını 7 gün 24 saat gönderme imkânı tanır. Ödemeler de saniyeler içinde alıcının hesabına geçer. Sistem 8 Ocak 2021’de müşterilerin kullanımına açıldı. Anlık transfer, havale seçeneğinde siparişin bekleme süresini kısaltır. Müşteriden açıklama alanına sipariş numarasını yazmasını istemek de eşleştirmeyi kolaylaştırır.
4. Kapıda Ödeme
Kapıda ödemede müşteri, ürünü teslim alırken nakit ya da kartla ödeme yapar. Mağazayı ilk kez deneyen, çevrim içi ödemeye güvenmeyen ya da kart kullanmayan müşteriler için bu seçenek güçlü bir güven unsuru. Özellikle marka bilinirliği henüz oluşmamış yeni mağazalarda kapıda ödeme ilk siparişleri kolaylaştırır.
Öte yandan işletme açısından kapıda ödemenin maliyeti ve riski daha yüksek. Teslim alınmayan siparişler iki yönlü kargo maliyeti doğurur. Kargo firması tahsilatı belirli bir süre sonra aktarır ve hizmet bedeli de talep eder. Bu nedenle kapıda ödeme için ek ücret uygulayacaksanız bunu sipariş öncesinde açıkça gösterin ve müşterinin onayını alın.
5. Dijital Cüzdanlar ve Kayıtlı Kartla Hızlı Ödeme
Dijital cüzdanlar ve kayıtlı kart çözümleri sayesinde müşteri, kart bilgilerini her seferinde yeniden girmeden birkaç dokunuşla ödeme yapar. Mobil cihazdan alışveriş yapan kullanıcı için form adımlarının azalması, ödeme sayfasında vazgeçme oranını düşürmeye yardım eder.
Bu seçenekleri sunarken hedef kitlenin hangi cüzdanları kullandığını bilmek gerekir. Çünkü kimsenin kullanmadığı çok sayıda cüzdan logosu ödeme sayfasında karmaşa yaratır. Ödeme kuruluşunuzun ya da bankanızın desteklediği cüzdanlardan kitlenize en uygun bir veya ikisiyle başlamak daha doğru bir yaklaşım.
6. Alışveriş Kredisi ve Sonra Öde Seçenekleri
Alışveriş kredisi ve sonra öde çözümleri, müşterinin ödemeyi ileri bir tarihe ya da taksitlere yaymasını sağlar. Kredi kartı limiti yetmeyen ya da kart kullanmayan müşteriler için yüksek tutarlı ürünlere erişimi kolaylaştırır. Özellikle mobilya, elektronik, beyaz eşya ve eğitim gibi kategorilerde bu seçenek karar sürecini belirgin biçimde etkiler.
Bankalar ya da finans kuruluşları bu çözümleri genellikle entegrasyon yoluyla sunar ve müşteriyi başvuru sırasında bir değerlendirmeden geçirir. Mağaza için avantaj, tutarı çoğunlukla peşin tahsil etmektir. Ancak entegrasyon ödeme akışını uzatmamalı ve koşullar müşteriye açıkça görünmeli.
7. Yurt Dışı Satış İçin Uluslararası Ödeme Çözümleri
Yurt dışına satan işletmelerin, hedef ülkedeki müşterilerin alıştığı yöntemleri sunması gerekir. Yabancı para birimiyle fiyatlandırma, uluslararası kartların kabulü ve hedef pazarda yaygın yerel yöntemler bu kapsama girer. Ödeme kuruluşları ve bankalar da bu ihtiyaç için çoklu para birimi ve yurt dışı kart kabulü gibi hizmetler sunar.
Türkiye’deki işletmeler için önemli bir ayrıntı, bazı küresel ödeme servislerinin Türkiye’de faaliyet göstermemesi. PayPal, Bankacılık Düzenleme ve Denetleme Kurumu’nun lisans başvurusunu reddetmesinin ardından 2016’da Türkiye’deki faaliyetlerini durdurdu. Bu nedenle yurt dışı satış planında bu tür servislerin Türkiye’den erişilebilir olup olmadığını baştan kontrol edin. Ödeme altyapısını da bu kontrole göre seçin.
E-Ticaret Ödeme Yöntemlerinin Karşılaştırması
Aşağıdaki tablo yedi seçeneği işletme ve müşteri açısından özetliyor. Tablodaki değerlendirmeler genel; maliyet ve süreler anlaşma yaptığınız kuruluşa göre değişir.
| Ödeme yöntemi | Müşteri için avantaj | İşletme için dikkat noktası |
|---|---|---|
| Kredi ve banka kartı | Hızlı ve taksitli ödeme | Komisyon, valör, 3-D Secure |
| Ödeme kuruluşu altyapısı | Tanıdık ödeme sayfası, çoklu taksit | TCMB izni, sözleşme koşulları |
| Havale, EFT ve FAST | Kart bilgisi paylaşmadan ödeme | Eşleştirme ve onay süresi |
| Kapıda ödeme | Ürünü görmeden ödememe güveni | İade dönen sipariş, geç tahsilat |
| Dijital cüzdan ve kayıtlı kart | Mobilde birkaç dokunuşla ödeme | Kitleye uygun cüzdan seçimi |
| Alışveriş kredisi | Yüksek tutarı bölme imkânı | Entegrasyon ve açık koşullar |
| Uluslararası çözümler | Kendi para birimiyle ödeme | Servisin Türkiye’den erişimi |
Yasal Çerçeve: Mesafeli Satışta Ödeme ve İade Kuralları
Türkiye’de tüketiciye yapılan çevrim içi satışlar 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve Mesafeli Sözleşmeler Yönetmeliği kapsamındadır. Yönetmeliğe göre satıcı, sözleşme kurulmadan önce tüketiciyi ödeme, teslimat ve ifa konusunda bilgilendirmek zorundadır. Varsa ek masraflar ve cayma hakkının koşulları da bu bilgilendirmenin parçası. Ödeme sayfasındaki bilgi metinleri, bu yükümlülüğün pratik karşılığıdır.
Ödeme yöntemleri açısından en önemli hükümler iade ve ek bedellerle ilgili. Yönetmeliğin konsolide metnine göre tüketici, 14 gün içinde gerekçe göstermeden cayma hakkına sahiptir. Satıcı ise cayma bildiriminin kendisine ulaşmasından itibaren 14 gün içinde tahsil ettiği ödemeleri iade etmekle yükümlüdür. İadeyi, tüketicinin satın alırken kullandığı ödeme aracına uygun şekilde, masraf yüklemeden ve tek seferde yapmak gerekir.
Ek ücretler konusunda da açık bir kural var. Satıcının esas bedel dışında ilave bir bedel talep etmesi için tüketicinin açık onayını ayrıca alması gerekir. Üstelik ilave ödeme doğuran seçenekleri kendiliğinden seçili olarak sunamaz. Bu yüzden kapıda ödeme hizmet bedeli ya da hediye paketi gibi ek ücretli seçenekleri varsayılan olarak işaretlemeyin.
Not: Bu bölüm genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Satış sözleşmeleriniz ve ödeme süreçleriniz için 6502 sayılı Kanun, Mesafeli Sözleşmeler Yönetmeliği ve 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun çerçevesinde bir hukukçudan destek almanız önerilir.
Ödeme Sayfasında Sık Yapılan Hatalar
Ödeme sayfasındaki hataların çoğu, küçük tasarım ve iletişim kararlarından kaynaklanıyor. Aşağıdaki kontrol listesi, en sık karşılaştığımız sorunları topluyor:
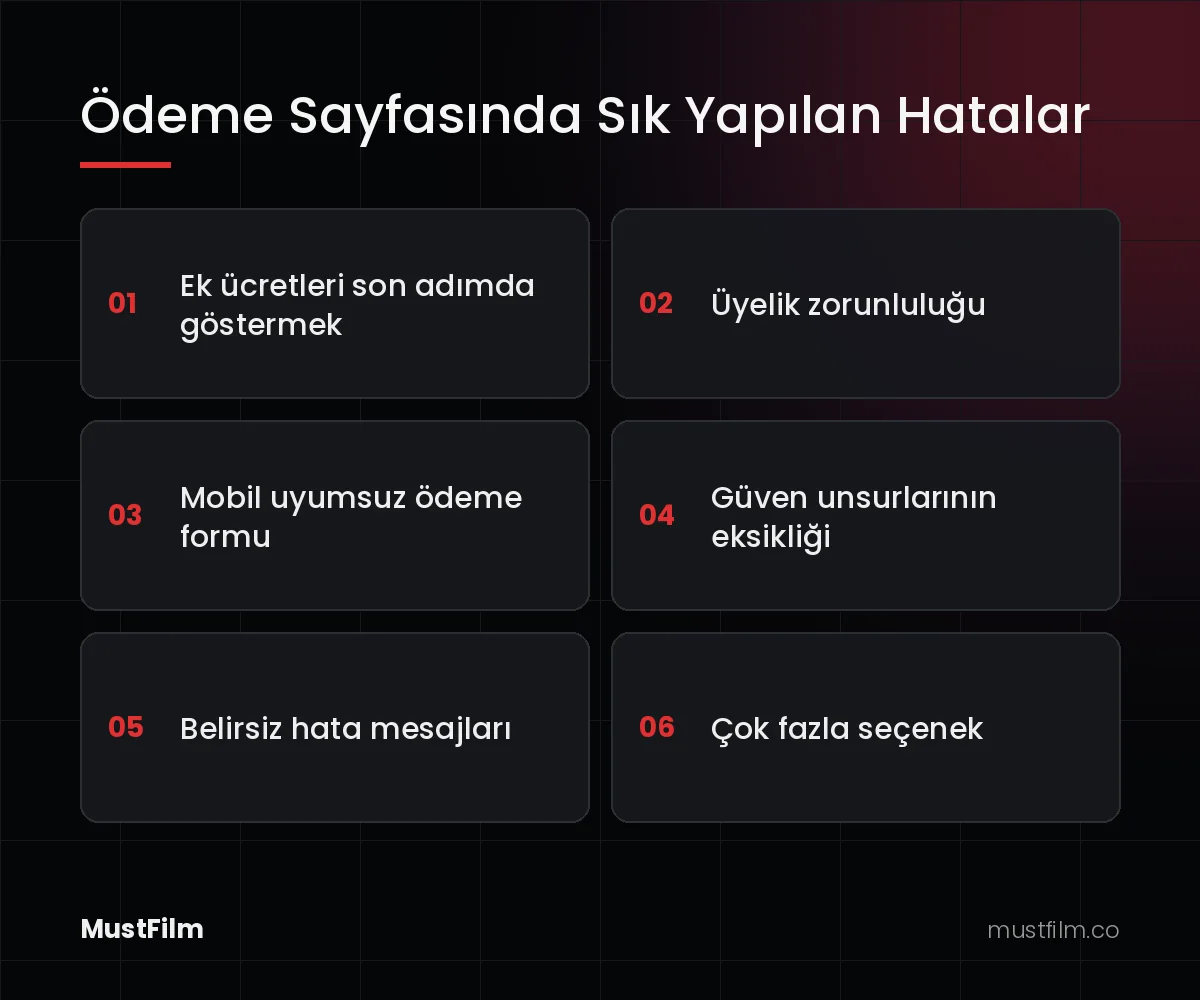
- Ek ücretleri son adımda göstermek: Kargo, kapıda ödeme ya da taksit farkını ödeme ekranında ilk kez gören müşterinin güveni sarsılır.
- Üyelik zorunluluğu: İlk kez alışveriş yapan müşteriye üyelik yerine misafir ödeme seçeneği sunun.
- Mobil uyumsuz ödeme formu: Küçük alanlar, yanlış klavye türü ve uzun formlar mobil kullanıcıyı zorlar.
- Güven unsurlarının eksikliği: Mesafeli satış sözleşmesi, iade koşulları ve iletişim bilgileri ödeme sayfasından kolayca açılmalı.
- Belirsiz hata mesajları: Ödeme ret aldığında müşteriye ne yapacağını anlatan açık bir mesaj gösterin.
- Çok fazla seçenek: Kitlenin kullanmadığı yöntemler kararı zorlaştırır; seçenekleri veriye göre sadeleştirin.
Bu hataların önemli bir kısmını web tasarım aşamasında önlemek mümkün. Web tasarım hizmetimizde ödeme akışını mobil kullanım ve güven unsurlarıyla birlikte tasarlıyoruz. Tek sayfalık bir düzenleme bile vazgeçme oranında fark yaratır.
Ev ve Dekorasyon Perakendesinde Ödeme Kararı
Ev ve dekorasyon ürünleri, e-ticarette ödeme kararının en zor verildiği kategorilerden biri. Şömine, mobilya ve aydınlatma gibi ürünlerde tutarlar yüksektir ve müşteri ürünü fiziksel olarak görmeden karar vermekte zorlanır. Üstelik teslimat ve kurulum süreçleri de hesaba girer. Bu kategoride taksit, alışveriş kredisi ve havale seçeneklerini birlikte sunmak farklı müşteri profillerine cevap verir.
Ödeme adımından önce ürünü doğru anlatmak da aynı ölçüde önemli. Ürünün mekândaki görünümünü, kullanımını ve detaylarını gösteren videolar, müşterinin tereddüdünü ödeme sayfasına gelmeden azaltır. Ev ve dekorasyon alanında sosyal medya yönetimini üstlendiğimiz bir markanın içeriklerinden örnek aşağıda yer alıyor.
MustFilm Instagram gönderisini görüntüleyin: Han Şömine sosyal medya yönetimi
Sosyal medya içerikleri ile satış sayfası arasındaki köprüyü ürün bağlantıları ve kampanya iletişimi kurar. İzmir’de sosyal medya yönetimini üstlendiğimiz bir başka markanın içeriklerini aşağıda inceleyebilirsiniz. Dropshipping gibi farklı modellerde ödeme ve iade süreçlerinin nasıl değiştiğini ise stoksuz e-ticaret yazımızda ele aldık.
MustFilm Instagram gönderisini görüntüleyin: Carebox İzmir sosyal medya yönetimi
Ödeme Performansını Ölçmek İçin Göstergeler
Ödeme yöntemlerinin başarısını ölçmek için web analitiğini ve ödeme sağlayıcısının raporlarını birlikte okumak gerekir. Takip etmenizi önerdiğimiz başlıca göstergeler şunlar:
- Ödeme adımı terk oranı: Ödeme sayfasına gelip satın almayı tamamlamayan ziyaretçilerin oranı.
- Yönteme göre dönüşüm oranı: Her yöntemi seçen kullanıcıların ne kadarının işlemi tamamladığı.
- Ödeme onay oranı: Kartlı işlemlerde ret alan ödemelerin oranı ve ret nedenleri.
- Yöntemlerin sipariş payı: Siparişlerin yöntemlere göre dağılımı ve cihaz türüne göre değişimi.
- Kapıda ödemede teslim almama oranı: Teslim edilemeyen siparişlerin tüm kapıda ödeme siparişlerine oranı.
- Ödeme başına maliyet: Komisyon, kargo tahsilat bedeli ve iade maliyetini içeren toplam tutar.
Bu verileri her ay takip etmek, hangi yöntemi öne çıkarmanız, hangisini sadeleştirmeniz gerektiğini gösterir. Dijital pazarlama çalışmalarımızda reklam performansını değerlendirirken ödeme adımındaki kayıpları da hesaba katıyoruz. Çünkü reklamın getirdiği ziyaretçinin satın almaya dönüşmesi büyük ölçüde bu adıma bağlı.
Sıkça Sorulan Sorular
E-Ticaret Sitesinde Kaç Ödeme Yöntemi Olmalı?
Kesin bir sayı yok. Genellikle kartla ödeme temel seçenektir; mağaza buna hedef kitlesine göre havale, kapıda ödeme ya da alışveriş kredisi gibi bir iki seçenek ekler. Seçenek sayısı arttıkça ödeme sayfasının sade kalmasına dikkat edin.
Sanal POS mu, Ödeme Kuruluşu mu Daha Uygun?
Yeni kurulan ve hızlı başlamak isteyen işletmelere ödeme kuruluşları kolay entegrasyon ve çoklu taksit imkânı sunar. Sipariş hacmi yüksek işletmeler ise bankalarla doğrudan sanal POS anlaşmasında daha avantajlı koşullar yakalar. İki durumda da kuruluşun yetkisini ve sözleşme koşullarını inceleyin.
E-Ticaret Ödeme Yöntemlerinde Kapıda Ödeme İçin Ek Ücret Almak Mümkün mü?
Mesafeli Sözleşmeler Yönetmeliği’ne göre satıcı, esas bedel dışında ilave bir bedel için tüketicinin açık onayını ayrıca almak zorundadır. Bu seçeneği kendiliğinden seçili olarak da sunamaz. Ek ücreti ise sipariş tamamlanmadan önce açıkça göstermek gerekir.
Cayma Hakkında İade Hangi Yöntemle Yapılır?
Satıcı, tahsil ettiği ödemeleri cayma bildiriminden itibaren 14 gün içinde iade etmekle yükümlüdür. İadeyi tüketicinin satın alırken kullandığı ödeme aracına uygun şekilde, masraf yüklemeden ve tek seferde yapar.
Yurt Dışından Ödeme Almak İçin Hangi E-Ticaret Ödeme Yöntemleri Uygun?
Uluslararası kart kabulü ve çoklu para birimi desteği sunan ödeme kuruluşları ve bankalar ilk bakılacak seçenekler. Bazı küresel ödeme servisleri Türkiye’de faaliyet göstermediği için hedef pazardaki yöntemlerin Türkiye’den erişilebilir olup olmadığını önceden kontrol edin.
Kaynaklar
- EMVCo: EMV 3-D Secure
- Wikipedia: 3-D Secure
- TCMB: Ödeme Kuruluşları ve faaliyet izni kapsamları
- TCMB: Türkiye’deki Ödeme Sistemleri, EFT ve FAST Sistemi
- Resmî Gazete, 27 Kasım 2014: Mesafeli Sözleşmeler Yönetmeliği
- Lexpera: Mesafeli Sözleşmeler Yönetmeliği konsolide metin
- Wikipedia: PayPal, Turkey bölümü
- Vikipedi: PayPal